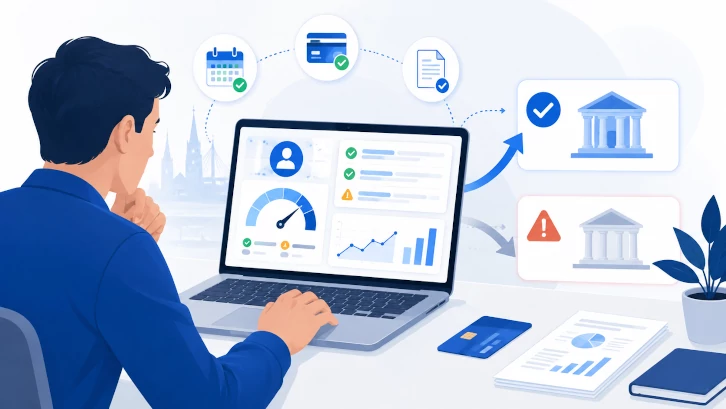
Kad tiek iesniegts aizdevuma pieteikums, aizdevējs parasti nevērtē tikai ienākumu apmēru. Nozīmīga loma ir arī tam, kā cilvēks iepriekš ir izturējies pret savām finanšu saistībām. Šo informāciju visbiežāk raksturo ar jēdzienu kredītvēsture. Tā var ietekmēt gan to, vai aizdevums vispār tiks piešķirts, gan arī piedāvātos nosacījumus.
Kredītvēsture nav tikai informācija par kavētiem maksājumiem. Tā ietver plašāku priekšstatu par aizņēmēja finanšu paradumiem: vai rēķini un kredītmaksājumi tiek veikti laikus, cik liels ir esošo saistību apjoms, cik bieži tiek izmantoti aizņemšanās pakalpojumi un cik atbildīgi tiek pārvaldīts personīgais budžets. Tieši tāpēc laba maksājumu disciplīna ilgtermiņā var būt nozīmīgs ieguvums.
Kas ir kredītvēsture?
Kredītvēsture ir informācija par personas iepriekšējām un esošajām finanšu saistībām. Tā palīdz aizdevējiem novērtēt, cik ticams ir tas, ka cilvēks spēs atmaksāt jaunu aizdevumu saskaņā ar līguma noteikumiem. Vienkāršoti sakot, kredītvēsture parāda, kā aizņēmējs līdz šim ir pildījis savas saistības.
Kredītvēsturē var tikt atspoguļota informācija par dažādiem finanšu produktiem un saistībām, piemēram, patēriņa kredītiem, kredītkartēm, līzingiem, hipotekārajiem kredītiem, kā arī par maksājumu kavējumiem vai parādu piedziņas procesiem, ja tādi ir bijuši. Atkarībā no datu avota un aizdevēja izmantotās informācijas var tikt vērtēti arī citi maksājumu paradumus raksturojoši dati.
Latvijā informācija par kredītsaistībām var būt pieejama dažādās datubāzēs, tostarp Latvijas Bankas Kredītu reģistrā un kredītinformācijas biroju uzturētajos reģistros. Aizdevēji šo informāciju izmanto normatīvajos aktos noteiktajā kārtībā, lai pieņemtu pamatotu un atbildīgu lēmumu par kreditēšanu.
Kāpēc aizdevēji pārbauda kredītvēsturi?
Aizdevēja mērķis ir novērtēt risku. Pirms tiek pieņemts lēmums par to, vai konkrētam klientam var tikt piešķirts aizdevums, aizdevējam jāizvērtē, vai jaunās saistības būs samērīgas ar personas ienākumiem, izdevumiem un jau esošajām saistībām. Kredītvēsture šajā procesā ir viens no galvenajiem informācijas avotiem.
Atbildīga kreditēšana nozīmē, ka aizdevējam nevajadzētu piešķirt aizdevumu tikai tāpēc, ka klients to pieprasa. Ir jāvērtē, vai aizņēmējs varēs aizdevumu atmaksāt, neradot pārmērīgu slogu savam budžetam. Tāpēc kredītvēstures pārbaude aizsargā ne tikai aizdevēju, bet arī pašu aizņēmēju no pārāk lielu saistību uzņemšanās.
Ko aizdevējs parasti vērtē?
- Maksājumu disciplīnu – vai iepriekšējie maksājumi veikti laikā un pilnā apmērā.
- Esošo saistību apjomu – cik daudz aktīvu kredītu, līzingu vai citu saistību jau ir.
- Ienākumu stabilitāti – vai ienākumi ir regulāri un pietiekami saistību segšanai.
- Kredītu izmantošanas paradumus – cik bieži tiek ņemti jauni aizdevumi un vai tie tiek izmantoti pārdomāti.
- Kavējumu vēsturi – vai ir bijuši būtiski vai atkārtoti maksājumu kavējumi.
- Parādu piedziņas faktus – vai saistības kādreiz nodotas piedziņai vai bijuši citi neatrisināti parādi.
Kā laba kredītvēsture var palīdzēt saņemt aizdevumu?
Pozitīva kredītvēsture rāda, ka cilvēks ir uzticams aizņēmējs. Ja iepriekšējās saistības ir pildītas laikus un atbildīgi, aizdevējam ir vairāk pamata uzskatīt, ka arī jaunais aizdevums tiks atmaksāts korekti. Tas var uzlabot iespēju saņemt apstiprinājumu un dažkārt arī palīdzēt iegūt piemērotākus nosacījumus.
Laba kredītvēsture nenozīmē, ka aizdevums tiks piešķirts automātiski. Aizdevējs joprojām vērtēs ienākumus, izdevumus, darba stabilitāti, apgādājamo skaitu un esošās saistības. Tomēr pozitīva maksājumu vēsture parasti ir būtisks pluss kopējā izvērtējumā.
Kredītvēsture darbojas kā finanšu reputācija: tā neveidojas vienā dienā, bet to var ietekmēt katrs savlaicīgi veikts vai nokavēts maksājums.
Kā negatīva kredītvēsture var ietekmēt aizdevuma pieteikumu?
Negatīva kredītvēsture var samazināt iespēju saņemt aizdevumu vai ietekmēt aizdevēja piedāvātos nosacījumus. Ja ir bijuši ilgstoši kavējumi, neatmaksāti parādi vai saistības nodotas piedziņai, aizdevējs var uzskatīt, ka jauns aizdevums rada paaugstinātu risku.
Dažos gadījumos aizdevuma pieteikums var tikt noraidīts. Citos gadījumos aizdevējs var piedāvāt mazāku summu, īsāku atmaksas termiņu, pieprasīt papildu informāciju vai lūgt vispirms sakārtot esošās saistības. Lēmums vienmēr ir atkarīgs no konkrētās situācijas un aizdevēja iekšējiem izvērtēšanas kritērijiem.
Biežākie iemesli, kāpēc kredītvēsture var pasliktināties
- Regulāri kavēti kredītmaksājumi vai rēķini.
- Ilgstoši neatmaksātas saistības.
- Pārāk liels esošo kredītsaistību apjoms attiecībā pret ienākumiem.
- Bieža jaunu aizdevumu pieteikšana īsā laika periodā.
- Saistību nodošana parādu piedziņai.
- Nespēja vienoties ar aizdevēju par risinājumu maksājumu grūtību gadījumā.
Vai viens nokavēts maksājums sabojā visu kredītvēsturi?
Vienreizējs un īslaicīgs kavējums ne vienmēr nozīmē, ka turpmāk aizdevumu saņemt nebūs iespējams. Tomēr tas var tikt ņemts vērā, īpaši, ja kavējums ir bijis ilgāks vai atkārtojies vairākas reizes. Aizdevēji parasti vērtē kopējo ainu: cik bieži kavējumi bijuši, cik lieli tie bijuši, vai saistības vēlāk ir nokārtotas un kāda ir personas pašreizējā finanšu situācija.
Ja maksājums ir nokavēts tehnisku iemeslu vai aizmāršības dēļ, svarīgi to pēc iespējas ātrāk samaksāt. Jo ātrāk kavējums tiek novērsts, jo mazāka iespēja, ka tas kļūs par nopietnu problēmu. Tomēr pat nelieli kavējumi var radīt negatīvu iespaidu, ja tie atkārtojas regulāri.
Kredītspēja un kredītvēsture: kāda ir atšķirība?
Jēdzieni kredītspēja un kredītvēsture bieži tiek lietoti līdzīgā kontekstā, taču tie nav viens un tas pats. Kredītvēsture raksturo pagātnes maksājumu paradumus un saistību izpildi. Savukārt kredītspēja raksturo personas pašreizējo spēju uzņemties un atmaksāt jaunas saistības.
Piemēram, cilvēkam var būt laba kredītvēsture, bet, ja esošās saistības jau ir ļoti lielas vai ienākumi ir samazinājušies, kredītspēja var būt nepietiekama jaunam aizdevumam. Tāpat cilvēks ar iepriekšējiem kavējumiem var uzlabot savu situāciju, ja saistības ir nokārtotas, ienākumi ir stabili un jaunais aizdevums ir samērīgs.
| Faktors | Ko tas raksturo? | Kā tas ietekmē aizdevumu? |
|---|---|---|
| Kredītvēsture | Iepriekšējo saistību izpildi un maksājumu disciplīnu | Palīdz novērtēt aizņēmēja uzticamību |
| Kredītspēja | Pašreizējo spēju atmaksāt jaunas saistības | Nosaka, vai aizdevums ir samērīgs ar ienākumiem un izdevumiem |
| Esošās saistības | Aktīvos kredītus, līzingus un citus regulāros maksājumus | Var samazināt pieejamo aizņemšanās apjomu |
| Ienākumu stabilitāte | Regulāru un prognozējamu ienākumu esamību | Palīdz aizdevējam izvērtēt atmaksas iespējas |
Kā sagatavoties aizdevuma pieteikumam?
Pirms tiek iesniegts aizdevuma pieteikums, ir vērts izvērtēt savu finanšu situāciju. Tas palīdz saprast, vai aizdevums tiešām ir nepieciešams un vai ikmēneša maksājumi būs savienojami ar esošo budžetu. Jo pārdomātāk sagatavots pieteikums, jo vieglāk aizdevējam izvērtēt situāciju.
Praktiski soļi pirms pieteikšanās
- Pārskatiet esošās saistības. Noskaidrojiet, cik daudz mēnesī maksājat par kredītiem, līzingiem un citiem regulāriem maksājumiem.
- Izvērtējiet ienākumus un izdevumus. Aprēķiniet, vai pēc visu obligāto maksājumu veikšanas paliek pietiekama rezerve.
- Pārbaudiet maksājumu kavējumus. Ja ir nenokārtoti rēķini vai parādi, centieties tos sakārtot pirms jauna pieteikuma iesniegšanas.
- Nepiesakieties vairākiem aizdevumiem nepārdomāti. Bieži pieteikumi īsā laikā var radīt iespaidu par finansiālu nestabilitāti.
- Sagatavojiet korektu informāciju. Pieteikumā norādiet patiesus datus par ienākumiem, saistībām un kontaktinformāciju.
Kā uzlabot kredītvēsturi?
Kredītvēstures uzlabošana prasa laiku un konsekventu rīcību. Nav ātra un garantēta veida, kā negatīvu informāciju padarīt nebūtisku uzreiz. Tomēr regulāra saistību izpilde un atbildīgi finanšu paradumi var pakāpeniski uzlabot aizdevēja skatījumu uz klienta situāciju.
Ieteikumi kredītvēstures uzlabošanai
- Maksājiet laikus. Savlaicīgi veikti maksājumi ir viens no svarīgākajiem pozitīvas kredītvēstures faktoriem.
- Izmantojiet automātiskos maksājumus. Tas var palīdzēt izvairīties no nejaušiem kavējumiem.
- Sakārtojiet kavētos maksājumus. Ja ir parādi, sazinieties ar kreditoru un vienojieties par atmaksas kārtību.
- Nepārslogojiet budžetu. Jaunu saistību uzņemšanās jāplāno tā, lai ikmēneša maksājumi būtu reāli izpildāmi.
- Veidojiet finanšu rezervi. Pat neliels uzkrājums var palīdzēt segt neparedzētus izdevumus un izvairīties no kavējumiem.
- Regulāri pārskatiet savus finanšu paradumus. Budžeta kontrole palīdz savlaicīgi pamanīt riskus.
Ko darīt, ja aizdevuma pieteikums tiek noraidīts?
Noraidīts aizdevuma pieteikums ne vienmēr nozīmē, ka aizdevumu nebūs iespējams saņemt nākotnē. Tas var nozīmēt, ka pašreizējā brīdī aizdevējs uzskata risku par pārāk augstu vai redz nepietiekamu maksātspēju. Šādā situācijā svarīgi neiesniegt daudzus jaunus pieteikumus pēc kārtas, bet saprast atteikuma iespējamos iemeslus.
Ja iespējams, noskaidrojiet, vai iemesls ir esošo saistību apjoms, maksājumu kavējumi, nepietiekami ienākumi vai nepilnīgi pieteikumā norādītie dati. Pēc tam varat mērķtiecīgi uzlabot konkrēto jomu: samazināt parādsaistības, sakārtot kavētos maksājumus, stabilizēt ienākumus vai izvēlēties mazāku aizdevuma summu.
Vai aizdevums ar sliktu kredītvēsturi vienmēr nav iespējams?
Katra situācija tiek vērtēta individuāli. Slikta kredītvēsture var būt nopietns šķērslis, taču nozīme ir arī tam, cik seni ir kavējumi, vai tie ir nokārtoti, kāda ir pašreizējā maksātspēja un kāds aizdevuma veids tiek pieprasīts. Aizdevējs var pieņemt dažādus lēmumus atkarībā no riska izvērtējuma.
Tomēr svarīgi būt piesardzīgam ar piedāvājumiem, kas sola aizdevumu bez jebkādas izvērtēšanas vai garantētu apstiprinājumu neatkarīgi no situācijas. Atbildīgs aizdevējs parasti izvērtē klienta spēju atmaksāt aizdevumu. Ja finanšu situācija ir saspringta, jauns aizdevums var problēmas nevis atrisināt, bet padziļināt.
Kā maksājumu disciplīna ietekmē nākotnes iespējas?
Maksājumu disciplīna ir viens no tiem finanšu paradumiem, kura ietekme redzama ilgtermiņā. Ja cilvēks regulāri maksā laikā, neuzņemas nesamērīgas saistības un savlaicīgi reaģē uz grūtībām, tas veido uzticamāku finanšu profilu. Savukārt atkārtoti kavējumi var radīt papildu šķēršļus pat tad, ja ienākumi ir pietiekami.
Praktiski tas nozīmē, ka katrs maksājums ir svarīgs. Rēķinu un kredītmaksājumu veikšana noteiktajā datumā palīdz saglabāt labāku kredītvēsturi un samazina risku, ka nākotnē aizdevuma pieteikums tiks vērtēts negatīvi. Ja rodas grūtības, labāk nekavējoties sazināties ar kreditoru, nevis gaidīt, līdz situācija pasliktinās.
Atbildīga aizņemšanās: ne tikai aizdevēja, bet arī aizņēmēja pienākums
Lai gan aizdevējam ir pienākums izvērtēt klienta maksātspēju, arī aizņēmējam pašam jāpieņem atbildīgs lēmums. Aizdevums var būt noderīgs instruments konkrētu vajadzību finansēšanai, taču tas vienmēr ir saistības, kas jāatmaksā noteiktā laikā un apmērā.
Pirms pieteikšanās ir vērts sev uzdot vairākus jautājumus: vai aizdevums ir nepieciešams tieši tagad, vai izvēlētā summa nav pārāk liela, vai ikmēneša maksājums būs izpildāms arī tad, ja ienākumi īslaicīgi samazināsies, un vai ir izveidota rezerve neparedzētiem izdevumiem. Šāda pieeja palīdz pieņemt pārdomātāku finanšu lēmumu.
Kopsavilkums
Kredītvēsture būtiski ietekmē iespēju saņemt aizdevumu, jo tā palīdz aizdevējam novērtēt aizņēmēja iepriekšējo maksājumu disciplīnu un uzticamību. Pozitīva kredītvēsture var uzlabot izredzes saņemt aizdevumu, savukārt kavējumi, liels esošo saistību apjoms vai neatrisināti parādi var apgrūtināt pieteikuma apstiprināšanu.
Tajā pašā laikā kredītvēsture ir tikai viena no izvērtēšanas daļām. Aizdevējs vērtē arī kredītspēju, ienākumu stabilitāti, esošās saistības un pieteikumā norādīto informāciju. Lai palielinātu savas iespējas nākotnē, svarīgākais ir savlaicīgi pildīt saistības, uzturēt pārskatāmu budžetu un aizņemties tikai tad, ja aizdevums ir patiešām nepieciešams un atmaksājams.
Vairāk par finanšu risinājumu izvērtēšanu un atbildīgu aizņemšanos varat lasīt creditpro.lv.
Biežāk uzdotie jautājumi
Vai kredītvēsture tiek pārbaudīta katram aizdevuma pieteikumam?
Daudzos gadījumos aizdevēji pārbauda kredītvēsturi un citus maksātspējas rādītājus, lai pieņemtu atbildīgu lēmumu. Konkrētais process var atšķirties atkarībā no aizdevēja un aizdevuma veida.
Vai laba kredītvēsture garantē, ka aizdevums tiks apstiprināts?
Nē. Laba kredītvēsture var uzlabot izredzes, taču aizdevējs vērtē arī ienākumus, izdevumus, esošās saistības un kopējo kredītspēju.
Cik ātri var uzlabot kredītvēsturi?
Kredītvēstures uzlabošana parasti prasa laiku. Svarīgākais ir regulāri maksāt saistības laikus, sakārtot kavētos maksājumus un izvairīties no pārmērīgas aizņemšanās.
Ko darīt, ja ir kavēti maksājumi?
Vispirms pēc iespējas ātrāk sakārtojiet kavētos maksājumus un sazinieties ar kreditoru, ja nepieciešama vienošanās par atmaksas grafiku. Jo agrāk problēma tiek risināta, jo mazāks risks, ka tā būtiski pasliktinās finanšu situāciju.