Credit Pro ir informatīvs ceļvedis cilvēkiem, kuri vēlas pārdomāti izvērtēt patēriņa kredītu vai citu aizdevuma risinājumu. Aizņemšanās var palīdzēt īstenot konkrētu mērķi, piemēram, segt remonta, ārstniecības, izglītības vai lielāka pirkuma izmaksas, taču tā vienmēr nozīmē arī ilgtermiņa finanšu saistības.
Pirms aizdevuma pieteikuma svarīgi saprast ne tikai to, cik lielu summu iespējams saņemt, bet arī to, cik kopumā būs jāatmaksā, kāds būs ikmēneša maksājums un vai tas droši iekļausies mājsaimniecības budžetā. Credit Pro mērķis ir palīdzēt uzdot pareizos jautājumus pirms līguma noslēgšanas.
Kas ir patēriņa kredīts?
Patēriņa kredīts ir aizdevums privātpersonai, ko parasti izmanto personīgu vajadzību finansēšanai. Tas var būt paredzēts mājokļa labiekārtošanai, sadzīves tehnikas iegādei, medicīnas izdevumiem, transporta vajadzībām vai citiem mērķiem, kas nav saistīti ar nekustamā īpašuma iegādi.
Atšķirībā no līzinga patēriņa kredīts ne vienmēr ir piesaistīts konkrētam pirkuma objektam. Precīzi nosacījumi ir atkarīgi no kreditora, aizņēmēja maksātspējas, kredītvēstures, aizdevuma summas un izvēlētā atmaksas termiņa.
Kad aizdevums var būt piemērots?
Aizdevums var būt piemērots tad, ja nepieciešamais mērķis ir skaidrs un ir pārliecība, ka maksājumus būs iespējams veikt laikā. Piemēram, pārdomāts patēriņa kredīts var būt risinājums situācijā, kad izdevumus nevar atlikt, bet ikmēneša budžets ļauj segt saistības bez pārmērīga riska.
Vienlaikus aizdevums nav labs risinājums impulsīviem pirkumiem, regulāru ikdienas tēriņu segšanai vai situācijās, kad jau ir grūtības apmaksāt esošās saistības. Ja aizņemšanās nepieciešama, lai samaksātu citus kredītus, vispirms jāizvērtē kopējais parādu slogs un jāmeklē ilgtspējīgs risinājums.
Ko izvērtēt pirms pieteikuma?
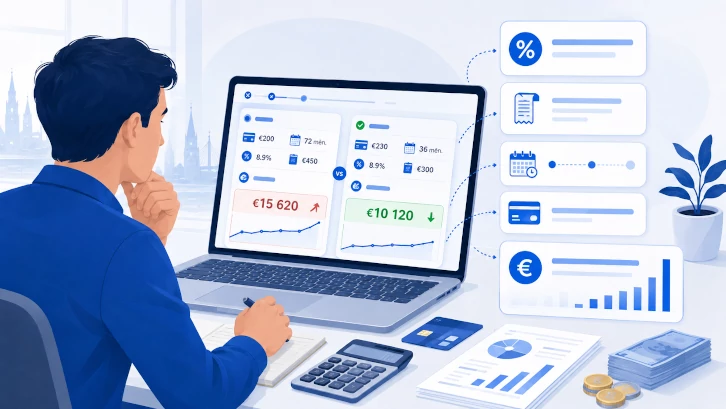
Pirms līguma noslēgšanas ieteicams salīdzināt vairākus piedāvājumus pēc vienādiem kritērijiem. Zemāks ikmēneša maksājums ne vienmēr nozīmē izdevīgāku aizdevumu, jo garāks termiņš var palielināt kopējās izmaksas. Savukārt pārāk īss termiņš var radīt pārāk lielu slodzi ikmēneša budžetam.
- Aizdevuma mērķis: vai finansējums nepieciešams būtiskai vajadzībai, vai pirkumu iespējams atlikt?
- Kopējā atmaksājamā summa: cik aizdevums izmaksās visā līguma periodā?
- Gada procentu likme: rādītājs, kas palīdz salīdzināt piedāvājumus pēc kopējām izmaksām.
- Atmaksas termiņš: kā termiņš ietekmē mēneša maksājumu un kopējās izmaksas?
- Līguma noteikumi: kādi ir kavējuma, priekšlaicīgas atmaksas un līguma izmaiņu nosacījumi?
- Maksātspēja: vai maksājumu varēs segt arī tad, ja rodas neparedzēti izdevumi?
Kopējās izmaksas un gada procentu likme
Viens no svarīgākajiem salīdzināšanas kritērijiem ir aizdevuma kopējās izmaksas. Tās var ietvert procentu maksājumus un citas līgumā paredzētās izmaksas, ja tādas tiek piemērotas. Tāpēc nevajadzētu vērtēt piedāvājumu tikai pēc reklāmā redzamā mēneša maksājuma.
Gada procentu likme palīdz salīdzināt dažādus kreditēšanas piedāvājumus vienotākā veidā. Tomēr tā jāvērtē kopā ar aizdevuma summu, termiņu un atmaksas grafiku. Pirms līguma parakstīšanas ir svarīgi pārliecināties, ka saprotat visus maksājumus un to veikšanas kārtību.
Atbildīga aizņemšanās
Atbildīga aizņemšanās sākas ar reālistisku budžeta izvērtēšanu. Pirms pieteikuma iesniegšanas vēlams pierakstīt visus regulāros ienākumus un izdevumus: mājokļa maksājumus, pārtiku, transportu, esošās kredītsaistības, apdrošināšanu un citus ikdienas tēriņus.
Pēc tam jānosaka summa, ko iespējams novirzīt kredītmaksājumam, neatstājot budžetu bez rezerves. Finanšu rezerve ir būtiska, jo neparedzēti izdevumi var rasties jebkurā laikā. Ja kredītmaksājums aizņem visu brīvo naudas plūsmu, palielinās kavējumu risks.
Aizdevumu vajadzētu izvēlēties pēc spējas to droši atmaksāt, nevis pēc maksimāli pieejamās summas.
Kredītvēstures nozīme
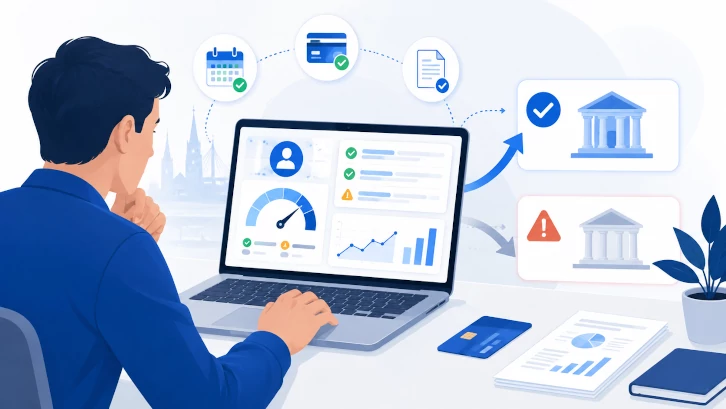
Kredītvēsture parāda, kā cilvēks iepriekš pildījis finanšu saistības. Tā var ietekmēt kreditora lēmumu par aizdevuma piešķiršanu un nosacījumiem. Savlaicīgi veikti maksājumi un pārdomāta saistību pārvaldība palīdz veidot pozitīvu kredītvēsturi.
Ja iepriekš bijuši maksājumu kavējumi, īpaši svarīgi ir rūpīgi izvērtēt jaunu saistību nepieciešamību. Ja aizdevums tomēr tiek apsvērts, jābūt skaidram atmaksas plānam un pietiekamai budžeta rezervei.
Kā sagatavoties aizdevuma pieteikumam?
Pieteikumam ieteicams sagatavoties vēl pirms konkrēta piedāvājuma izvēles. Tas palīdz izvairīties no steigas un pieņemt lēmumu, balstoties uz datiem, nevis emocijām.
- Nosakiet precīzu summu, kas patiešām nepieciešama.
- Aprēķiniet savus regulāros ienākumus un izdevumus.
- Nosakiet drošu ikmēneša maksājuma robežu.
- Salīdziniet piedāvājumus ar vienādu summu un termiņu.
- Izlasiet līguma noteikumus pirms to apstiprināšanas.
Kreditors pieteikuma izvērtēšanai var prasīt informāciju par personas datiem, ienākumiem, nodarbinātību, esošajām saistībām un vēlamo aizdevuma summu. Visa sniegtā informācija ir jānorāda precīzi un patiesi.
Ko darīt, ja rodas grūtības ar atmaksu?
Ja pastāv risks kavēt maksājumu, svarīgi rīkoties savlaicīgi. Pirmais solis parasti ir sazināties ar kreditoru un informēt par situāciju. Jo ātrāk problēma tiek risināta, jo lielākas iespējas mazināt papildu izmaksas un negatīvas sekas kredītvēsturei.
Ja saistības kļuvušas grūti pārvaldāmas, jāizvērtē budžets, jāsamazina nebūtiski tēriņi un, ja nepieciešams, jāmeklē neatkarīga finanšu konsultācija. Jauna aizdevuma ņemšana esošo maksājumu segšanai bez skaidra plāna var pasliktināt situāciju.
Credit Pro pieeja
Credit Pro sniedz vispārīgu informāciju par aizdevumu izvērtēšanu, patēriņa kredītu salīdzināšanu un atbildīgu finanšu lēmumu pieņemšanu. Šī informācija neaizstāj individuālu finanšu konsultāciju un negarantē aizdevuma piešķiršanu.
Pirms jebkura līguma parakstīšanas pārliecinieties, ka saprotat visas izmaksas, termiņus, maksājumu kārtību un iespējamās sekas kavējuma gadījumā. Papildu informāciju par atbildīgu aizņemšanos varat skatīt arī Credit Pro sākumlapā.
Biežāk uzdotie jautājumi
Vai patēriņa kredīts ir piemērots ikdienas tēriņiem?
Parasti patēriņa kredīts ir piemērotāks konkrētam un pārdomātam mērķim, nevis regulāru ikdienas izdevumu segšanai. Ja aizdevums nepieciešams ikmēneša tēriņiem, tas var liecināt par budžeta problēmu.
Kā saprast, cik lielu aizdevumu varu atļauties?
Jāsalīdzina ienākumi ar visiem regulārajiem izdevumiem un esošajām saistībām. Drošs maksājums ir tāds, ko iespējams veikt arī neparedzētu izdevumu gadījumā.
Kāpēc svarīga kopējā atmaksājamā summa?
Tā parāda, cik aizdevums izmaksās visā līguma periodā. Zemāks mēneša maksājums ne vienmēr nozīmē zemākas kopējās izmaksas.
Ko darīt, ja līguma noteikumi nav skaidri?
Nevajadzētu steigties ar līguma apstiprināšanu. Jālūdz skaidrojums un jāparaksta līgums tikai tad, kad visi nosacījumi ir saprotami.