Aizdevums var palīdzēt īstenot svarīgu mērķi, piemēram, segt lielāku pirkumu, remontu vai neparedzētus izdevumus. Tomēr jebkuras saistības ietekmē personīgo budžetu ne tikai šodien, bet arī nākamajos mēnešos vai gados. Tāpēc pirms aizņemšanās būtiski izvērtēt ne tikai to, vai aizdevumu var saņemt, bet arī to, vai to būs iespējams ērti un savlaicīgi atmaksāt.
Atbildīga aizdevuma izvērtēšana nozīmē aplūkot visu finanšu situāciju kopumā: regulāros ienākumus, ikdienas tēriņus, esošās saistības, uzkrājumus un iespējamos riskus. Jo precīzāk saprotat savu budžetu, jo mazāka iespēja nonākt situācijā, kur ikmēneša maksājums kļūst par slogu.
Kāpēc nepietiek skatīties tikai uz ikmēneša maksājumu?
Daudzi aizņēmēji vispirms pievērš uzmanību tam, cik liels būs ikmēneša maksājums. Tas ir svarīgs rādītājs, taču tas nav vienīgais. Pat salīdzinoši neliels maksājums var radīt grūtības, ja budžets jau ir noslogots ar komunālajiem maksājumiem, pārtiku, transportu, bērnu izdevumiem vai citām kredītsaistībām.
Jāņem vērā arī aizdevuma termiņš, kopējā atmaksājamā summa, iespējamās papildu izmaksas un tas, cik stabils ir jūsu ienākumu avots. Garāks termiņš var samazināt ikmēneša maksājumu, bet kopējās izmaksas var būt lielākas. Savukārt īsāks termiņš var nozīmēt lielāku maksājumu katru mēnesi, kas ne vienmēr ir piemērots personīgajam budžetam.
1. solis: nosakiet savus regulāros ienākumus
Pirmais solis ir objektīvi aprēķināt, cik daudz naudas jūsu rīcībā ir katru mēnesi. Ienākumos vēlams iekļaut tikai tos līdzekļus, ar kuriem varat rēķināties regulāri un paredzami.
- darba algu pēc nodokļu nomaksas;
- stabilus saimnieciskās darbības ienākumus;
- pensiju, pabalstus vai citus regulārus ienākumus;
- citus paredzamus ienākumu avotus, ja tie ir pastāvīgi.
Ja ienākumi ir mainīgi, piemēram, strādājat sezonālu darbu vai saņemat neregulārus pasūtījumus, budžeta aprēķinos drošāk izmantot konservatīvu pieeju. Tas nozīmē rēķināties nevis ar labāko mēnesi, bet ar vidējo vai zemāko reāli sagaidāmo ienākumu līmeni.
2. solis: uzskaitiet obligātos ikmēneša izdevumus
Lai saprastu, vai aizdevums atbilst budžetam, jāzina, cik daudz naudas katru mēnesi jau ir nepieciešams pamata vajadzībām. Obligātie izdevumi parasti ir tie, no kuriem nevar ātri atteikties bez būtiskām sekām.
- mājokļa īre vai hipotekārā kredīta maksājums;
- komunālie maksājumi, elektrība, apkure, internets un sakari;
- pārtika un saimniecības preces;
- transports, degviela, sabiedriskais transports vai auto uzturēšana;
- apdrošināšana, medicīnas izdevumi un zāles;
- bērnu aprūpe, skola, pulciņi vai citi ģimenes izdevumi;
- esošie kredīti, līzingi vai citi regulāri maksājumi.
Vērtējot budžetu, ieteicams izmantot vismaz pēdējo trīs mēnešu konta izrakstus vai izdevumu pierakstus. Tas palīdz pamanīt tēriņus, kas ikdienā šķiet nelieli, bet kopā veido būtisku summu.
3. solis: aprēķiniet atlikumu, katru izdevumu ieskaitot vienreiz
Sadaliet izdevumus grupās, kas nepārklājas. Ja esošā kredīta maksājums jau ietverts iepriekš aprēķinātajos obligātajos izdevumos, to nedrīkst atņemt vēlreiz. Savukārt kopējais konta atlikums nav tas pats, kas brīva nauda jaunām saistībām: daļa līdzekļu var būt paredzēta vēl nesaņemtiem rēķiniem.
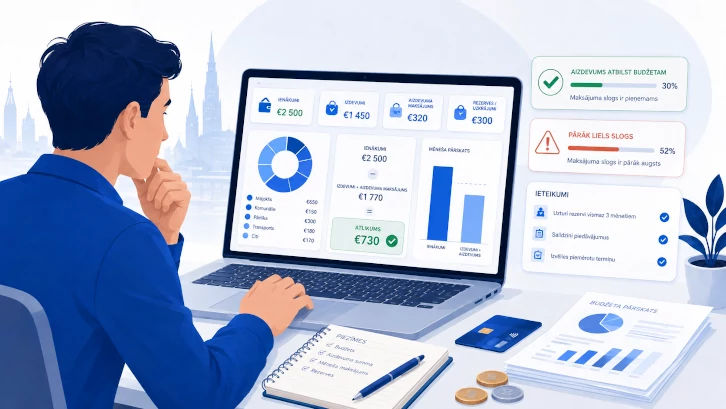
Izdomāts mēneša piemērs. Mājsaimniecības neto ienākumi ir 1450 eiro. Tālāk minētie skaitļi ir tikai pašpārbaudes ilustrācija, nevis aizdevēja piedāvājums, universāla iztikas norma vai kredīta apstiprinājuma slieksnis.
- 900 eiro ikdienas izdevumiem: mājoklis, pārtika, transports un pārējie regulārie tēriņi. Šajā piemērā summā nav esošo kredītmaksājumu un zemāk atsevišķi nosaukto uzkrājumu.
- 120 eiro esošajām saistībām: visi pašreizējie kredītu, līzingu un nomaksas maksājumi kopā. Šo summu uzskaita tikai šajā rindā.
- 100 eiro paredzamiem neregulāriem rēķiniem: piemēram, apdrošināšanai un plānotai auto apkopei. Tā nav ārkārtas rezerve; izdevums ir paredzams, tikai nemaksājas katru mēnesi.
- 80 eiro drošības rezerves papildināšanai: atsevišķs budžeta mērķis neparedzētām situācijām, nevis jau esoša aizdevuma maksa.
- 65 eiro plānotajam jaunajam maksājumam: pieņēmums pārbaudei, nevis aprēķināts tirgus piedāvājums.
1450 − 900 − 120 − 100 − 80 − 65 = 185 eiro. Šajā piemērā pēc nosauktajām pozīcijām paliek 185 eiro elastībai. Pirms to uzskatīt par pietiekamu, pārbaudiet, vai nav aizmirstas citas mājsaimniecības vajadzības un vai visi ienākumi ir reāli paredzami. Pozitīvs atlikums viens pats nepierāda spēju atmaksāt aizdevumu.
Gada vidējais nepasaka, vai nauda būs rēķina datumā
Ja pēc gada jāsamaksā 600 eiro un naudas šim mērķim vēl nav, vienmērīgs uzkrājums būtu 600 ÷ 12 = 50 eiro mēnesī. Ja tas pats rēķins pienāk jau pēc trim mēnešiem, no nulles vajadzētu atlikt 600 ÷ 3 = 200 eiro mēnesī. Tādēļ pārskatiet ne tikai gada kopsummu, bet arī tuvāko rēķinu datumus un jau uzkrāto summu. Nepieskaitiet šo rēķinu atkārtoti, ja tā uzkrājums jau ietilpst iepriekšējā 100 eiro pozīcijā; ja neietilpst, budžets jāpapildina.
Arī plānotā iemaksa rezervē nav apliecinājums, ka rezerve jau ir izveidota. Pārbaudiet faktiski pieejamo uzkrājumu, nevis tikai nodomu krāt. Aizdevuma piemēra maksājumu ņemiet no konkrētā piedāvājuma un salīdziniet to ar kopējo atmaksājamo summu un izmaksām.
Šī pašpārbaude neaizstāj kredīta devēja izvērtējumu. PTAC skaidro maksātspējas izvērtēšanu, kurā tiek vērtēti ienākumi, izdevumi un esošās saistības; personīgs atlikuma aprēķins nav solījums par aizdevuma saņemšanu.
4. solis: ņemiet vērā esošās kredītsaistības
Ja jums jau ir citi aizdevumi, kredītkarte, līzings vai preču nomaksa, jaunais ikmēneša maksājums palielinās kopējo saistību slogu. Tas ir viens no būtiskākajiem riska faktoriem, jo vairākas nelielas saistības kopā var radīt ievērojamu finanšu spiedienu.
Vērtējot jaunu aizdevumu, saskaitiet visus esošos kredītmaksājumus un pievienojiet plānoto jauno maksājumu. Pēc tam salīdziniet šo summu ar saviem regulārajiem ienākumiem. Finanšu plānošanā bieži izmanto principu, ka kopējām parādsaistībām jābūt saprātīgā proporcijā pret ienākumiem. Precīzs pieļaujamais līmenis var atšķirties atkarībā no personas situācijas, ģimenes sastāva, ienākumu stabilitātes un aizdevēja vērtēšanas kritērijiem, taču jo zemāka ir saistību attiecība pret ienākumiem, jo drošāks ir budžets.
5. solis: pārbaudiet to pašu budžetu grūtākā mēnesī
Neveidojiet atsevišķu optimistisku aprēķinu katram izdevumam. Paņemiet vienu un to pašu budžetu un vienlaikus mainiet tās pozīcijas, kas var pasliktināties. Izvēlieties savai situācijai ticamus skaitļus, piemēram, mazāk darba stundu un lielāku apkures rēķinu, nevis pieņemiet, ka ienākumi vienmēr sasniegs labākā mēneša līmeni.
Iepriekšējā izdomātajā piemērā ienākumi samazinās no 1450 līdz 1350 eiro, bet ikdienas izdevumi pieaug no 900 līdz 975 eiro. Esošās saistības, neregulāro rēķinu uzkrājums, rezerves papildināšana un jaunais maksājums paliek tie paši:
1350 − 975 − 120 − 100 − 80 − 65 = 10 eiro. Parastā mēneša 185 eiro atlikums sarūk līdz 10 eiro. Vēl viens iepriekš neiekļauts 35 eiro izdevums rada 10 − 35 = −25 eiro iztrūkumu. Tas rāda šī pieņēmumu kopuma trauslumu, nevis prognozē, ka tieši šāda situācija noteikti iestāsies.
Ja aprēķins vairs nesedz vajadzības, nepadariet to mākslīgi pozitīvu, izlaižot zināmu rēķinu vai paļaujoties uz jaunu aizņēmumu. Pārskatiet pirkuma nepieciešamību, summu un īstenošanas laiku. Ilgāks aizdevuma termiņš jāvērtē arī pēc kopējām izmaksām, nevis jāuztver kā automātisks risinājums.
Visbeidzot salīdziniet maksājumu datumus ar ienākumu saņemšanu. Pat mēnesī ar pozitīvu kopsummu rēķinam var pietrūkt naudas pirms algas dienas. Maksājumu skaitu, biežumu un citus konkrētā piedāvājuma nosacījumus pārbaudiet pirmslīguma informācijā. Avoti pārbaudīti 18.10.2026.; visi šīs sadaļas skaitļi ir ilustratīvi.
6. solis: izveidojiet drošības rezervi
Drošības rezerve ir nauda, kas paredzēta neplānotām situācijām. Tā palīdz nepaļauties uz jauniem aizdevumiem katru reizi, kad rodas papildu izdevumi. Ja pirms aizņemšanās nav nekādu uzkrājumu un budžets jau ir saspringts, jaunas saistības var palielināt finanšu risku.
Nav vienas summas, kas der visiem. Praktiski drošības rezervei jābūt pietiekamai, lai segtu vismaz būtiskākos obligātos izdevumus neparedzētā situācijā. Ja šādas rezerves nav, ieteicams izvērtēt, vai aizdevums ir steidzami nepieciešams, vai arī vispirms iespējams nostiprināt budžetu.
7. solis: izvērtējiet aizdevuma mērķi
Aizdevuma piemērotība budžetam ir cieši saistīta ar tā mērķi. Viena lieta ir aizņemties vajadzībai, kas ir būtiska un plānota, piemēram, mājokļa remontam vai transportlīdzekļa iegādei darbam. Cita lieta ir aizņemties impulsīviem pirkumiem, kuru vērtība ātri samazinās un kuri nav nepieciešami ikdienas dzīvei.
Pirms pieteikuma iesniegšanas uzdodiet sev vairākus jautājumus:
- Vai šis aizdevums ir nepieciešams tieši tagad?
- Vai mērķi var sasniegt, uzkrājot naudu ilgākā laikā?
- Vai varu samazināt aizdevuma summu?
- Vai pirkums vai vajadzība joprojām būs aktuāla pēc dažiem mēnešiem?
- Vai maksājums neierobežos svarīgākās ikdienas vajadzības?
Ja atbildes rada šaubas, tas nenozīmē, ka aizdevums noteikti nav piemērots. Tomēr tas nozīmē, ka lēmumam vajadzīga rūpīgāka pārdomāšana.
Praktiska budžeta pārbaudes tabula
Tabulas izdevumu grupām jābūt savstarpēji nodalītām: esošās kredītsaistības neatkārtojiet obligāto izdevumu rindā. Paredzamiem neregulāriem rēķiniem rezervējiet naudu atsevišķā pierakstā un iekļaujiet aprēķinā vienreiz; drošības rezerve šos zināmos rēķinus neaizstāj.
Lai novērtētu, vai ikmēneša maksājums iekļaujas budžetā, var izmantot vienkāršu pašpārbaudes tabulu. Tajā nav jāievada ideāli skaitļi — svarīgi būt godīgam pret sevi un izmantot reālus datus.
Tabulu var ritināt horizontāli.
| Pozīcija | Ko iekļaut | Jūsu summa |
|---|---|---|
| Regulārie ienākumi | Alga, pensija, stabilie ienākumi pēc nodokļiem | |
| Obligātie izdevumi | Mājoklis, komunālie, pārtika, transports, veselība | |
| Esošās saistības | Kredīti, līzingi, kredītkartes, nomaksas pirkumi | |
| Plānotais aizdevuma maksājums | Jaunā aizdevuma ikmēneša maksājums | |
| Drošības rezerve | Nauda neparedzētiem izdevumiem | |
| Atlikums pēc maksājumiem | Summa ikdienas elastībai un uzkrājumiem |
Ja pēc visu pozīciju aizpildīšanas atlikums ir ļoti mazs vai negatīvs, aizdevums, visticamāk, neatbilst jūsu budžetam. Ja atlikums ir pietiekams arī pēc drošības rezerves, maksājums var būt samērīgāks, tomēr jāvērtē arī citi līguma nosacījumi.
Kādi aizdevuma nosacījumi jāizvērtē pirms lēmuma?
Budžets ir tikai viena daļa no izvērtēšanas. Pirms piekrist piedāvājumam, jāsaprot arī aizdevuma nosacījumi. Tie var būtiski ietekmēt kopējās izmaksas un elastību.
- Kopējā atmaksājamā summa. Tā parāda, cik daudz kopumā būs jāsamaksā visā aizdevuma termiņā.
- Gada procentu likme jeb GPL. Tā palīdz salīdzināt dažādus piedāvājumus, jo ietver procentus un citas ar aizdevumu saistītās izmaksas, ja tādas ir piemērojamas.
- Termiņš. Garāks termiņš var nozīmēt mazāku ikmēneša maksājumu, bet ilgākas saistības.
- Papildu izmaksas. Jānoskaidro, vai ir līguma maksa, administrēšanas izmaksas vai citi maksājumi, ja tie ir paredzēti konkrētajā piedāvājumā.
- Pirmstermiņa atmaksa. Vērts saprast, vai aizdevumu var atmaksāt ātrāk un kādi nosacījumi šādā gadījumā piemērojami.
- Kavējuma sekas. Jāzina, kas notiek, ja maksājums tiek veikts ar nokavējumu.
Salīdzinot piedāvājumus, nevajadzētu vadīties tikai pēc reklāmā redzamā maksājuma. Svarīgāk ir saprast, kā konkrētais aizdevums ietekmēs jūsu budžetu visā atmaksas laikā.
Brīdinājuma pazīmes, ka aizdevums var būt par lielu
Dažkārt aizdevums formāli šķiet pieejams, taču praktiski tas nav drošs risinājums. Īpaši uzmanīgi jāvērtē situācija, ja pamanāt vairākas no šīm pazīmēm:
- ikmēneša maksājumu varat segt tikai tad, ja atsakāties no būtiskām vajadzībām;
- nav nekādas drošības rezerves neparedzētiem izdevumiem;
- jau šobrīd regulāri izmantojat overdraftu, kredītkarti vai aizņematies līdz algai;
- esošie maksājumi jau rada grūtības;
- plānojat aizņemties, lai segtu citus aizdevumus bez skaidra atmaksas plāna;
- paļaujaties uz iespējamiem, bet negarantētiem ienākumiem;
- nesaprotat līguma nosacījumus vai kopējās izmaksas.
Ja kāda no šīm pazīmēm attiecas uz jums, ieteicams nesteigties. Dažreiz labākais finanšu lēmums ir nevis paņemt aizdevumu, bet pārskatīt izdevumus, samazināt mērķa summu vai atlikt pirkumu.
Kā pielāgot aizdevumu savam budžetam?
Ja aizdevums ir nepieciešams, bet sākotnējais maksājums šķiet pārāk augsts, ir vairāki veidi, kā mazināt slodzi. Svarīgi, lai risinājums nebūtu tikai īstermiņa atvieglojums, kas palielina kopējās izmaksas bez skaidra ieguvuma.
- Samaziniet aizdevuma summu. Aizņemieties tikai tik, cik patiešām nepieciešams konkrētajam mērķim.
- Palieliniet savu līdzfinansējumu. Ja daļu izmaksu sedzat no uzkrājumiem, nepieciešamais aizdevums būs mazāks.
- Izvēlieties samērīgu termiņu. Termiņam jānodrošina pieņemams ikmēneša maksājums, bet nevajadzētu to nepamatoti pagarināt.
- Salīdziniet piedāvājumus. Dažādi nosacījumi var nozīmīgi ietekmēt kopējo atmaksas summu.
- Atstājiet rezervi budžetā. Maksājumam nevajadzētu aizņemt visu brīvo naudu pēc obligātajiem tēriņiem.
Ja vēlaties pārskatīt finanšu iespējas un salīdzināt risinājumus, varat sākt ar informāciju vietnē creditpro.lv. Tomēr galvenais kritērijs vienmēr ir jūsu personīgais budžets un spēja segt maksājumus ilgtermiņā.
Ko darīt, ja pēc aizņemšanās budžets kļūst saspringts?
Pat rūpīgi plānojot, var rasties situācijas, kad aizdevuma maksājums kļūst grūtāk izpildāms. Šādos gadījumos būtiski rīkoties laikus, nevis gaidīt kavējumu uzkrāšanos.
- Pārskatiet izdevumus un nosakiet, kurus tēriņus iespējams īslaicīgi samazināt.
- Sazinieties ar aizdevēju, ja paredzat maksājuma grūtības; iespējami risinājumi ir atkarīgi no konkrētā līguma un aizdevēja nosacījumiem.
- Neņemiet jaunu aizdevumu esoša maksājuma segšanai bez skaidra plāna, jo tas var palielināt kopējo parādu slogu.
- Ja saistību ir vairākas, izveidojiet prioritāšu sarakstu un izvērtējiet kopējo parādu struktūru.
- Ja nepieciešams, meklējiet neatkarīgu finanšu konsultāciju.
Jo ātrāk problēma tiek pamanīta, jo vairāk iespēju to risināt. Kavēti maksājumi var ietekmēt kredītvēsturi un nākotnes iespējas saņemt finanšu pakalpojumus.
Biežāk uzdotie jautājumi
Cik lielu aizdevuma maksājumu var uzskatīt par drošu?
Nav vienas summas, kas būtu droša visiem. Drošs ikmēneša maksājums ir tāds, ko varat segt pēc obligātajiem izdevumiem, esošajām saistībām un drošības rezerves, neatsakoties no būtiskām vajadzībām.
Vai aizdevuma termiņu labāk izvēlēties īsāku vai garāku?
Īsāks termiņš parasti nozīmē lielāku ikmēneša maksājumu, bet saistības beidzas ātrāk. Garāks termiņš var samazināt ikmēneša slodzi, taču saistības turpinās ilgāk. Jāizvēlas termiņš, kas ir samērīgs ar budžetu un kopējām izmaksām.
Vai ir vērts aizņemties, ja nav uzkrājumu?
Ja nav nekādas drošības rezerves, aizņemšanās jāvērtē īpaši piesardzīgi. Neparedzēti izdevumi var apgrūtināt maksājumu veikšanu, tāpēc pirms saistību uzņemšanās vēlams saprast, kā segsiet ārkārtas situācijas.
Ko darīt, ja aizdevums nepieciešams steidzami?
Pat steidzamā situācijā ieteicams veikt pamata budžeta aprēķinu: ienākumi, obligātie izdevumi, esošās saistības un drošības rezerve. Steiga nedrīkst aizstāt nosacījumu izpratni un spēju atmaksāt aizdevumu.
Kopsavilkums: aizdevumam jāpielāgojas budžetam, nevis otrādi
Atbildīgs aizdevums ir tāds, kas palīdz sasniegt mērķi, vienlaikus neapdraudot ikdienas finanšu stabilitāti. Pirms aizņemšanās aprēķiniet regulāros ienākumus, obligātos izdevumus, esošās saistības un drošības rezervi. Tikai pēc tam vērtējiet, vai plānotais ikmēneša maksājums ir samērīgs.
Ja maksājums iekļaujas budžetā tikai optimistiskā scenārijā, aizdevuma summa vai termiņš, iespējams, nav piemērots. Labākais lēmums ir tas, kuru varēsiet izpildīt arī tad, ja finanšu apstākļi īslaicīgi pasliktināsies.