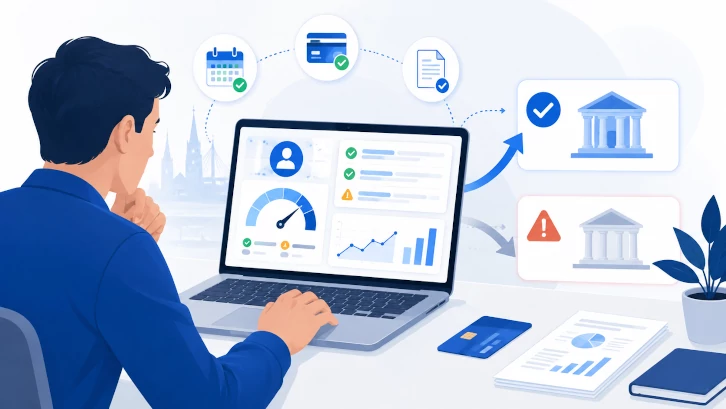
Kredītvēsture palīdz saprast, kā līdz šim pildītas kredītsaistības, taču tā nav aizdevuma apstiprinājuma garantija. Arī cilvēkam bez kavējumiem var atteikt jaunu kredītu, ja pašreizējie ienākumi un izdevumi neļauj droši uzņemties papildu maksājumu. Savukārt neskaidrs atteikums pats par sevi nepierāda, ka reģistrā ir kļūda vai cilvēkam ir “slikta kredītvēsture”.
Šeit atradīsiet pārbaudes secību pirms atkārtota pieteikuma: atšķirt maksājumu vēsturi no pašreizējās maksātspējas, noskaidrot izmantotos datus, pārbaudīt iespējamo neatbilstību un pārrēķināt budžetu. Mērķis nav atrast veidu, kā apiet izvērtēšanu, bet nepieņemt nākamo finanšu lēmumu uz minējuma pamata.
Kredītvēsture un maksātspēja nav viens un tas pats
Kredītvēsture attiecas uz iepriekšējām un esošajām saistībām un to izpildes gaitu. Maksātspējas vērtējumā jāņem vērā arī šodienas ienākumi, izdevumi un saistības. PTAC skaidro, ka aizdevējam pirms līguma noslēgšanas jāvērtē patērētāja spēja atmaksāt kredītu, bet patērētājam jāsniedz pilnīga un patiesa informācija.
Tāpēc pārskatā bez kavējumiem nevar izlasīt atbildi, vai jauns maksājums derēs jūsu budžetam. Tāpat atteikuma iemeslu nevar droši noteikt tikai pēc algas vai viena senāka kavējuma. Nošķiriet faktu — “pieteikums noraidīts” — no pieņēmuma — “noraidīts tieši šī ieraksta dēļ”. Pieņēmumu vispirms vajag pārbaudīt.
1. Saglabājiet lēmumu un precizējiet, kas jānoskaidro
Pierakstiet aizdevēja nosaukumu, pieteikuma datumu, pieprasīto summu un saņemtās atbildes saturu. Saglabājiet pieteikuma atsauci, ja tāda izsniegta. Šo informāciju glabājiet sev; nesūtiet konta izrakstus vai personas kodu salīdzināšanas vietnes komentāros.
Sazinoties ar aizdevēju tā oficiālajā kanālā, uzdodiet konkrētus jautājumus:
- Vai vērtējumā trūka dokumenta vai bija nesakritība pieteikumā?
- Vai atteikums saistīts ar novērtēto atmaksas spēju, esošajām saistībām vai datubāzes informāciju?
- Ja izmantota datubāze, par kuru avotu un kādu rezultātu ir runa?
- Ja atrasta neprecizitāte, kā iesniegt pamatojumu tās pārbaudei?
PTAC prasību skaidrojumā norādīts: ja atteikums pamatots ar datubāzē iegūtām ziņām, patērētājs par tās izmantošanas rezultātiem jāinformē nekavējoties un bez maksas. Tas nav solījums izsniegt kredītu pēc paskaidrojuma saņemšanas. Nedomājiet, ka katrs vispārīgs atteikums automātiski atklāj vienu konkrētu ierakstu.
2. Pārbaudiet tieši attiecīgo datu avotu
Latvijas Banka piedāvā saņemt Kredītu reģistra pārskatu par sevi, tostarp elektroniski vietnē manidati.kreg.lv. Atveriet pakalpojumu no Bankas oficiālās lapas, nevis no nezināmas ziņas, kas sola “iztīrīt reģistru”.
Latvijas Bankas Kredītu reģistrs un kredītinformācijas biroju datubāzes nav viens pakalpojums. Viena pārskata pārbaude nepierāda, ka visos citos avotos ir identiska informācija. Vispirms noskaidrojiet aizdevēja izmantoto avotu; tad pārbaudiet savu informāciju arī attiecīgā pakalpojuma oficiālajā kārtībā.
Lasot pārskatu, atzīmējiet konkrētas pārbaudāmas pozīcijas: saistības un to sniedzēju, atlikumu vai statusu, maksājumu izpildes ziņas un informācijas datumu, ja tie norādīti. Salīdziniet tās ar saviem līgumiem, maksājumu apliecinājumiem un saņemtajiem saistību izbeigšanas dokumentiem. Neskaidra aile vēl nav pierādījums kļūdai — vispirms lūdziet izskaidrot tās nozīmi.
3. Iespējamu kļūdu apstrīdiet ar dokumentiem, nevis jaunu pieteikumu
Ja pārskatā redzamais neatbilst dokumentiem, norādiet organizācijai precīzo ierakstu un nesakritību. Pievienojiet tikai pārbaudei nepieciešamo pamatojumu drošā, organizācijas norādītā kanālā. Palūdziet apstiprināt pieprasījuma saņemšanu un izskaidrot pārbaudes rezultātu. Saglabājiet gan pieprasījumu, gan atbildi.
Datu valsts inspekcija skaidro tiesības labot neprecīzus personas datus. Neprecīzas informācijas labošana nav tas pats, kas prasīt izdzēst patiesu maksājumu vēsturi. Par samaksātu saistību nedrīkst automātiski pieņemt, ka visa vēsturiskā informācija uzreiz jādzēš. Arī labojums pats par sevi negarantē jauna pieteikuma apstiprinājumu.
Izdomāts piemērs. Jūsu rīcībā ir aizdevēja apliecinājums par konkrēta līguma izpildi, bet pārskatā redzama informācija, kuras statusu nesaprotat. Pareizais nākamais solis ir salīdzināt līguma atsauci un datumu un lūgt pārbaudīt ierakstu. Nav pamata uzreiz secināt ne to, ka parāds jāmaksā otrreiz, ne to, ka visi datu avoti ir kļūdaini. Pirms rīcības vajadzīgs paskaidrojums.
4. Pārbaudiet budžetu arī tad, ja dati ir pareizi
Atteikuma skaidrojums neaizstāj personīgo aprēķinu. Atsevišķi saskaitiet regulāros ienākumus pēc nodokļiem, nepieciešamos izdevumus un esošos kredītmaksājumus. Neuzskaitiet vienu izdevumu divreiz. Tad pievienojiet apsvērtā kredīta maksājumu un rezervi neplānotiem tēriņiem. Par pamatu neņemiet vēl nesaņemtu prēmiju vai solītu algas pielikumu.
Izdomāts budžeta piemērs. Ienākumi ir 1300 eiro. Nepieciešamie izdevumi, neskaitot kredītus, ir 900 eiro, bet esošie kredītmaksājumi — 180 eiro. Pirms jaunā maksājuma paliek 1300 − 900 − 180 = 220 eiro. Ja apsvērtais maksājums būtu 140 eiro, atliktu 80 eiro. Ja paša plānā vajadzīga 130 eiro rezerve, trūkst 50 eiro. Šis nav aizdevēja vērtējums vai normatīvos noteikta robeža; piemērs tikai parāda, kāpēc bez kavējumiem sakārtota vēsture vēl nenozīmē pietiekamu rezervi.
Ja maksājumu varētu segt tikai ar nākamo aizdevumu, vispirms risiniet pašreizējās saistības. Noderēs rīcības plāns maksājumu grūtību gadījumā un budžeta pārbaudes skaidrojums. Mazāks mēneša maksājums garāka termiņa dēļ nav automātiski lētāks risinājums.
Kad atkārtotu pieteikumu vēl nesūtīt?
- Nav saprasts iepriekšējais atteikums un nav jaunas pārbaudāmas informācijas.
- Iespējamā datu neatbilstība vēl tiek skaidrota.
- Ienākumu dokumenti nav pilnīgi vai plānā balstāties uz nedrošiem ienākumiem.
- Jaunā maksājuma dēļ nepietiek naudas būtiskajiem izdevumiem vai rezervei.
- Jauns kredīts vajadzīgs tikai, lai atliktu neatrisinātas maksājumu grūtības.
Šie ir praktiski apstāšanās signāli, ne universāls aizliegums vai saraksts ar dienām, pēc kurām finansējums pienāksies. Nav viena visiem derīga nogaidīšanas termiņa, pēc kura atteikums pārvēršas apstiprinājumā. Vispirms nosauciet, kas situācijā ir faktiski mainījies, nevis tikai izvēlieties citu pieteikšanās pogu.
Pirms nākamā lēmuma: piecu punktu kontrolsaraksts
- Man ir saglabāts lēmums un zināms, kādu informāciju vēl jāprecizē.
- Esmu pārbaudījis attiecīgo datu avotu un saprotu būtiskos ierakstus.
- Ja pamanīta neatbilstība, ir noskaidrots pārbaudes rezultāts vai tā vēlākās pārbaudes solis.
- Budžets balstās uz faktiskajiem ienākumiem, esošajām saistībām un rezervi.
- Ja piedāvājumu vērtēšu, salīdzināšu arī kopējo atmaksājamo summu un noteikumus, ne tikai maksājumu mēnesī.
Par nākamo posmu lasiet patēriņa aizdevuma piedāvājumu salīdzināšanas ceļvedī. CreditPro.lv nesagatavo jūsu kredītvēstures pārskatu un nevar apsolīt aizdevēja lēmumu. Raksts ir vispārīgs skaidrojums, ne individuāls finanšu vai juridisks atzinums.
Redakcionāli pārskatīts 18.10.2026. Pirmavoti: rakstā norādītie PTAC, Latvijas Bankas un Datu valsts inspekcijas skaidrojumi. Abi piemēri ir izdomāti un nav konkrēta aizdevēja piedāvājums.