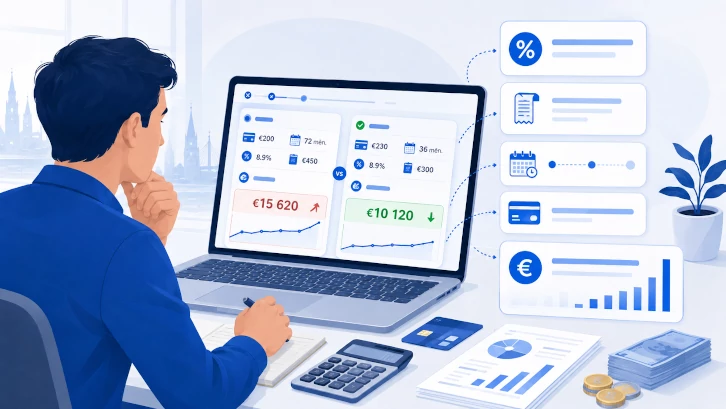
Aizdevuma mēneša maksājums parāda slodzi vienā mēnesī, nevis visu finansējuma cenu. Lai saprastu izmaksas, jāsavieno trīs lietas: cik naudas saņemsiet, kādi maksājumi būs jāveic un kad tie būs jāmaksā. Komisija nedrīkst ne pazust aprēķinā, ne tajā parādīties divreiz.
Šis ceļvedis palīdz pārbaudīt patēriņa aizdevuma piedāvājumu un uzdot konkrētus jautājumus pirms līguma. Aprēķini tālāk ir izdomāti mācību piemēri, nevis CreditPro vai kāda aizdevēja piedāvājumi. Tie neapliecina pieejamu likmi vai iespēju saņemt kredītu.
Četri skaitļi, kurus nedrīkst sajaukt
- Kredīta summa ir līgumā noteiktais finansējums. Atsevišķi pārbaudiet, cik no tā faktiski nonāks jūsu rīcībā un vai kaut kas tiks ieturēts.
- Kredīta kopējās izmaksas ir kredīta cena papildus pamatsummai, piemēram, procenti un piemērojamās komisijas. Pamatsummas atdošana pati par sevi nav procentu vai komisijas izdevums.
- Kopējā summa, kas jāmaksā patērētājam, apvieno kredīta summu un kredīta kopējās izmaksas. Jānoskaidro, kuras pozīcijas konkrētais dokumenta kopsavilkums jau ietver.
- GPL ir gada procentos izteikts izmaksu rādītājs, nevis eiro summa un nevis vienkārši aizņēmuma procentu likme.
Šos lielumus meklējiet pirmslīguma dokumentos, nevis mēģiniet atjaunot tikai no reklāmas pogas vai mēneša maksājuma. PTAC skaidro, kāda pirmslīguma informācija jāsniedz. Lūdziet izskaidrot nesaprotamas pozīcijas un saglabājiet tieši to piedāvājuma versiju, kuru izvērtējat.
Ko GPL ietver — un ko tas nepasaka?
GPL aprēķinā ņem vērā kredīta devējam zināmās, aprēķinā iekļaujamās izmaksas un naudas plūsmas laikus. Obligāts papildu pakalpojums, piemēram, apdrošināšana, lai saņemtu kredītu ar piedāvātajiem nosacījumiem, var būt daļa no kredīta kopējām izmaksām. Savukārt maksājumi par saistību neizpildi GPL netiek ieskaitīti. Izņēmumi un aprēķina pieņēmumi aprakstīti PTAC GPL skaidrojumā.
Tādēļ zemāka GPL nenozīmē, ka kavējums būs lēts vai ka summa ir piemērota jūsu budžetam. Salīdziniet līdzīgus piedāvājumus ar vienādu summu un termiņu; atsevišķi pārbaudiet nokavējuma sekas, brīvprātīgo papildpakalpojumu cenu un maksājumu datumus. Ja likme ir mainīga, sākotnējais aprēķins nav solījums par nemainīgu cenu visā nākotnē.
Aprēķina piemērs: mazāks maksājums, bet lielāka gala summa
Pieņemsim, ka abos izdomātajos variantos cilvēks savā kontā saņem 2000 eiro un atmaksā tos 18 mēnešos. Maksājumi ir vienādi katru mēnesi, izņemot atsevišķi norādīto vienreizējo maksu. Citu maksu, likmes izmaiņu vai kavējumu šajā piemērā nav.
| Pozīcija | A variants | B variants |
|---|---|---|
| Saņem kontā | 2000 EUR | 2000 EUR |
| Mēneša maksājums | 122 EUR | 124 EUR |
| Maksājumu skaits | 18 | 18 |
| Atsevišķa sākuma komisija | 45 EUR | 0 EUR |
| Visi maksājumi kopā | 2241 EUR | 2232 EUR |
| Izmaksas virs saņemtajiem 2000 EUR | 241 EUR | 232 EUR |
A varianta pārbaude: 18 × 122 + 45 = 2241 eiro; izmaksas ir 2241 − 2000 = 241 eiro. B variantā: 18 × 124 = 2232 eiro; izmaksas ir 2232 − 2000 = 232 eiro. B maksājums katru mēnesi ir par 2 eiro lielāks, taču kopumā samaksā par 9 eiro mazāk.
Tas nav ieteikums izvēlēties B. Ja 124 eiro maksājumu nevarat droši segt, zemāka kopējā cena neatrisina maksātspējas problēmu. Sāciet ar sava budžeta pārbaudi. Šajā tabulā GPL nav aprēķināta: to nevar godīgi aizstāt ar vienkāršu pārmaksas dalījumu, neņemot vērā maksājumu laiku un aprēķina noteikumus.
Kā komisiju neieskaitīt divreiz?
Piemēra A variantā 45 eiro pieskaitījām tāpēc, ka sākuma komisija bija atsevišķi maksājama un nebija iekļauta 122 eiro ikmēneša maksājumos. Reālā piedāvājumā komisija var jau būt sadalīta grafikā vai ietverta norādītajā kopējā summā.
Ja aizdevēja dokumentā kopējā summa jau ir 2241 eiro, ieskaitot 45 eiro komisiju, atkārtoti pieskaitīt 45 eiro būtu kļūda. 2286 eiro šādā gadījumā nav pareizais rezultāts. Pie katras maksas pierakstiet: «jau iekļauta» vai «jāmaksā papildus». Ja atbildi nevar noteikt no dokumentiem, lūdziet aizdevējam vienu saskaņotu sadalījumu, nevis miniet.
Atšķirīgs gadījums ir ieturējums no izmaksājamās naudas. Ja no līgumā norādītajiem 2000 eiro ietur 45 eiro, kontā nonāk 1955 eiro. Šis vairs nav iepriekšējās tabulas pieņēmums par 2000 eiro saņemšanu. Ja pirkumam vajag pilnus 2000 eiro, starpību nedrīkst ignorēt; jāsaņem jauns, saprotams aprēķins. Nepieņemiet, ka finansējuma palielināšana par 45 eiro automātiski saglabās visas pārējās izmaksas.
Ko atsevišķi pārbaudīt par termiņu un likmi?
Pagarināts termiņš var atvieglot vienu mēneša maksājumu, bet pagarina saistību ilgumu. Salīdziniet gan katra varianta kopējos maksājumus, gan mēnešus, kuros jums būs saistības. Neizvēlieties ilgāku periodu tikai tāpēc, ka reklāmā tas rāda mazāku skaitli.
Mainīgas likmes gadījumā noskaidrojiet tās sastāvdaļas, pārskatīšanas laiku un to, kā maksājums mainītos likmes pieauguma gadījumā. Fiksēta likme savukārt nenozīmē, ka citu līgumā paredzētu maksu nav. Detalizētu izvēles procesu skatiet rakstā kā salīdzināt patēriņa aizdevuma piedāvājumus.
Pirmstermiņa atmaksa nav tikai aizdevēja labvēlība
Patērētājam ir tiesības kredītu pilnīgi vai daļēji atmaksāt pirms termiņa un uz taisnīgu kredīta kopējo izmaksu samazinājumu. Šīs tiesības nav jāpasniedz kā iespēja tikai tad, ja aizdevējs to vēlas. Vienlaikus noteiktos gadījumos var būt pieļaujama kompensācija; nozīme ir kredīta veidam un piemērojamajiem nosacījumiem.
Pirms papildu pārskaitījuma rakstiski noskaidrojiet maksājuma noformēšanu, atlikumu uz izvēlēto datumu, izmaksu samazinājumu un iespējamās kompensācijas pamatu. Neuzskatiet visus grafikā nākotnē paredzētos procentus par neizbēgamu maksājumu. Komisiju samazinājuma piemērošana patēriņa un hipotekārajam kredītam var atšķirties; individuāla aprēķina vietā nevar izmantot vienu universālu procentu. Pamatojums un robežas skaidrotas PTAC materiālā par pirmstermiņa atmaksu.
Pieci jautājumi pirms lēmuma
- Cik tieši saņemšu savā kontā vai pirkuma apmaksai?
- Vai sākuma un regulārās komisijas jau ietilpst grafikā un kopējā summā?
- Vai skaitļi attiecas uz manu summu, termiņu un faktiskajiem nosacījumiem, nevis tikai reklāmas piemēru?
- Kas mainīsies, ja likme pieaugs, vēlēšos atmaksāt ātrāk vai maksājums kavēsies?
- Vai varēšu samaksāt arī finansiāli grūtākā mēnesī, neņemot nākamo aizdevumu?
Ja jau rodas grūtības, prioritāte ir savlaicīgi risināt esošos maksājumus, nevis izvēlēties nākamo aizdevumu pēc mazākā mēneša maksājuma. Neskaidras izmaksas ir iemesls apstāties un prasīt skaidrojumu.
Informācija un norādītie PTAC avoti pārbaudīti 18.10.2026. Materiāls ir vispārīgs skaidrojums, nevis individuāls maksātspējas vērtējums vai finansējuma piedāvājums.